Συνέντευξη στον Λάμπρο Ρόδη
Η Ετήσια Έκθεση της KPMG για την Ιδιωτική Ασφαλιστική Αγορά αποτελεί ένα από τα σταθερά σημεία αναφοράς για τον ασφαλιστικό κλάδο, καθώς κάθε χρόνο καταγράφει τις οικονομικές επιδόσεις των εταιρειών, τις αλλαγές στις ισορροπίες της αγοράς και τις προοπτικές της ιδιωτικής ασφάλισης στην Ελλάδα.
Με αφορμή την παρουσίαση της 16ης Ετήσιας Έκθεσης για το 2026 και το 16ο Insurance Forum, που θα πραγματοποιηθεί στις 8 Δεκεμβρίου στο Grand Hyatt Athens, ο Φίλιππος Κάσσος, Partner, Audit της KPMG στην Ελλάδα, μιλά στο Insurance World και στον Λάμπρο Ρόδη για τις εξελίξεις που διαμορφώνουν την επόμενη ημέρα της ασφαλιστικής αγοράς.
Η ανάπτυξη της παραγωγής, οι στρατηγικές ανακατατάξεις, ο ρόλος του bancassurance και της ασφαλιστικής διαμεσολάβησης, αλλά και η αξιοποίηση της τεχνητής νοημοσύνης βρίσκονται στο επίκεντρο της συζήτησης. Όπως υπογραμμίζει ο ίδιος, παρά τη θετική πορεία της αγοράς, το ζητούμενο είναι να υπάρξει ουσιαστική διεύρυνση του ρόλου της ασφάλισης στην οικονομία και την κοινωνία. «Η πραγματική πρόκληση για την αγορά είναι να μετατρέψει αυτή τη δυναμική σε μεγαλύτερη ασφαλιστική διείσδυση και ουσιαστικότερη κάλυψη των αναγκών της ελληνικής κοινωνίας και οικονομίας», σημειώνει, θέτοντας στο επίκεντρο το κρίσιμο στοίχημα της επόμενης δεκαετίας.
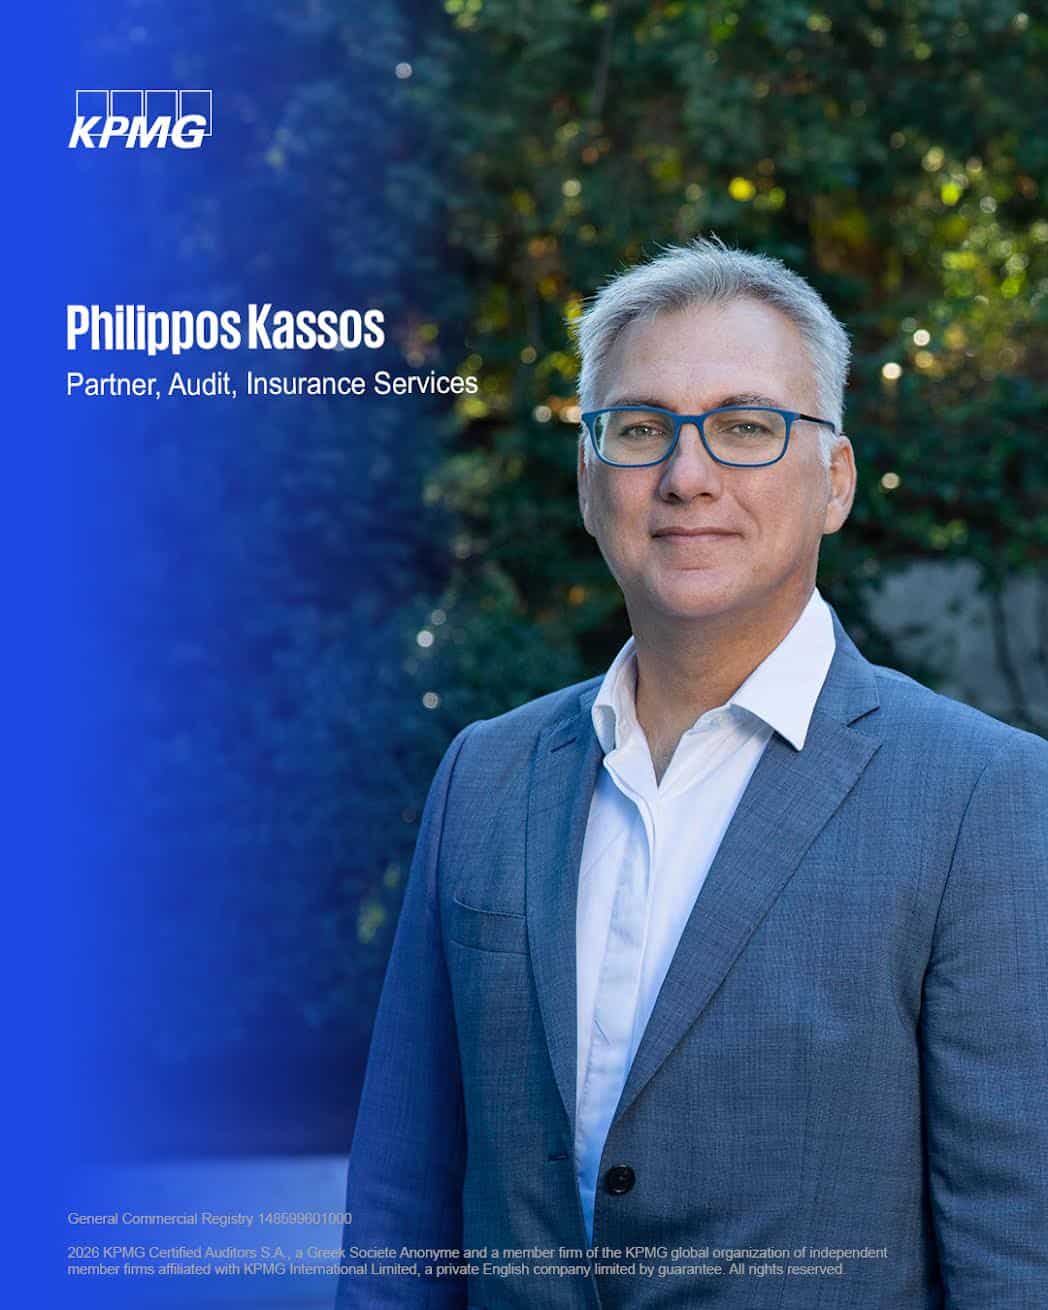
Η Ετήσια Έκθεση της KPMG αποτελεί κάθε χρόνο σημείο αναφοράς για την ελληνική ασφαλιστική αγορά. Ποια είναι η συνολική εικόνα που διαμορφώνεται για τον κλάδο το 2026; Τι δείχνουν τα οικονομικά αποτελέσματα για την ανάπτυξη, την κερδοφορία και τη χρηματοοικονομική θέση των ασφαλιστικών εταιρειών;
Η Ετήσια Έκθεση της KPMG για την ασφαλιστική αγορά έχει καθιερωθεί ως ένα σημαντικό εργαλείο αποτύπωσης της πορείας και των οικονομικών μεγεθών του κλάδου, συνδυάζοντας την ανάλυση των αποτελεσμάτων με τις βασικές τάσεις, τους αναδυόμενους κινδύνους, αλλά και τις ευκαιρίες και προοπτικές που διαμορφώνονται.
Η συνολική εικόνα για το 2025 αλλά και 2026 παραμένει θετική. Η ασφαλιστική αγορά συνεχίζει την αναπτυξιακή της πορεία, με την παραγωγή ασφαλίστρων να διατηρεί ισχυρή δυναμική. Σύμφωνα με τα τελευταία διαθέσιμα στοιχεία της ΕΑΕΕ για το επτάμηνο του 2026, η συνολική παραγωγή ενισχύθηκε κατά 10,1%, με ιδιαίτερα σημαντική άνοδο στις ασφαλίσεις Ζωής κατά 15,5% και αύξηση κατά 5,5% στις ασφαλίσεις κατά Ζημιών.
Σε συνδυασμό με την ικανοποιητική κερδοφορία και τη χρηματοοικονομική θέση που παρουσιάζει συνολικά ο κλάδος, διαμορφώνεται η εικόνα μιας αγοράς με ανθεκτικότητα και σημαντικές δυνατότητες περαιτέρω ανάπτυξης. Παράλληλα, θεωρώ σημαντικό να βλέπουμε πέρα από τα θετικά οικονομικά μεγέθη: η πραγματική πρόκληση για την αγορά είναι να μετατρέψει αυτή τη δυναμική σε μεγαλύτερη ασφαλιστική διείσδυση και ουσιαστικότερη κάλυψη των αναγκών της ελληνικής κοινωνίας και οικονομίας.
Πώς μεταβάλλεται σήμερα ο χάρτης της ελληνικής ασφαλιστικής αγοράς; Διακρίνετε αλλαγές στις ισορροπίες μεταξύ των ασφαλιστικών εταιρειών, ενίσχυση της συγκέντρωσης ή διαφοροποιήσεις στη στρατηγική και στις επιδόσεις τους; Ποια συμπεράσματα προκύπτουν από τα στοιχεία της Έκθεσης;
Η ελληνική ασφαλιστική αγορά έχει υποστεί σημαντικές αλλαγές την τελευταία δεκαετία, μέσα από εξαγορές και συγχωνεύσεις, αναδιάρθρωση των δικτύων διανομής, αλλά και έναν ευρύτερο μετασχηματισμό των ασφαλιστικών εταιρειών, με στόχο τη βελτίωση της εμπειρίας του πελάτη, την αξιοποίηση της τεχνολογίας και την αποτελεσματικότερη λειτουργία τους.
Οι ισορροπίες μεταξύ των εταιρειών έχουν μεταβληθεί σημαντικά σε αυτή τη διαδρομή και εκτιμώ ότι θα συνεχίσουν να μεταβάλλονται. Βρισκόμαστε σε μια ιδιαίτερα δυναμική περίοδο, στην οποία οι στρατηγικές κινήσεις των τραπεζών αποκτούν εκ νέου καθοριστικό ρόλο στη διαμόρφωση του ασφαλιστικού τοπίου. Άλλωστε, όπως έχουμε επισημάνει και στο παρελθόν, το bancassurance έχει εξελιχθεί σε κυρίαρχο κανάλι διάθεσης.
Οι πρόσφατες συναλλαγές γύρω από την Εθνική Ασφαλιστική, τη Eurolife, την Allianz, την έντονη κινητικότητα στη διαμεσολάβηση αλλά και οι ευρύτερες αλλαγές στην αγορά, επιβεβαιώνουν αυτή την τάση. Παράλληλα, βλέπουμε νέα οικοσυστήματα υπηρεσιών που συνδέουν την ασφάλιση με την υγεία.
Το μεγάλο ερώτημα, κατά τη γνώμη μου, δεν είναι μόνο πώς θα αλλάξουν τα μερίδια αγοράς, αλλά πού μπορεί να φτάσει συνολικά η ασφαλιστική αγορά την επόμενη δεκαετία. Θα περιοριστεί σε μια πορεία ανάπτυξης που σε σημαντικό βαθμό αντανακλά και τις πληθωριστικές αυξήσεις των ασφαλίστρων ή θα κάνει την υπέρβαση, διευρύνοντας ουσιαστικά την ασφαλιστική διείσδυση και τον ρόλο της ιδιωτικής ασφάλισης στην ελληνική οικονομία και κοινωνία;
Αυτό είναι ένα από τα κεντρικά ερωτήματα που θέτουμε και στη φετινή Έκθεση της KPMG, οπότε θα έλεγα… αναμείνατε.
Με το bancassurance να αποτελεί ένα σημαντικό κανάλι ανάπτυξης για την ασφαλιστική αγορά, ποια είναι η θέση της ασφαλιστικής διαμεσολάβησης στη σημερινή αγορά και πώς εξελίσσεται ο ρόλος της; Τα δεδομένα δείχνουν αλλαγές στα δίκτυα διανομής, στη συνεργασία με τις ασφαλιστικές εταιρείες ή στη σημασία των διαφορετικών καναλιών για την ανάπτυξη των εργασιών; Υπάρχουν στοιχεία που δείχνουν ποια κανάλια κερδίζουν έδαφος;
Η ασφαλιστική διαμεσολάβηση εξακολουθεί να έχει κομβικό ρόλο στην ανάπτυξη της ασφαλιστικής αγοράς, αλλά ο τρόπος με τον οποίο ασκείται αυτός ο ρόλος μεταβάλλεται σημαντικά. Τα παραδοσιακά δίκτυα, οι πράκτορες και οι μεσίτες, αλλά και το bancassurance, παραμένουν ιδιαίτερα σημαντικά κανάλια διανομής, με τη σχετική τους βαρύτητα να διαφοροποιείται ανάλογα με το προϊόν και το τμήμα της αγοράς.
Παράλληλα, το τοπίο της διανομής βρίσκεται σε φάση επανασχεδιασμού. Οι πρόσφατες εξελίξεις στο bancassurance και οι νέες στρατηγικές των τραπεζικών ομίλων ενισχύουν την διείσδυση της ασφάλισης αλλά και εντείνουν τον ανταγωνισμό μεταξύ των δικτύων.
Κατά την άποψή μου, ωστόσο, το πραγματικό ζήτημα δεν είναι ποιο κανάλι θα επικρατήσει, αλλά πώς τα διαφορετικά κανάλια θα εξελιχθούν και θα συνδυάσουν την τεχνολογία με την ανθρώπινη επαφή και τη συμβουλευτική αξία. Η ψηφιοποίηση, η αξιοποίηση των δεδομένων και πλέον η τεχνητή νοημοσύνη μπορούν να αλλάξουν ουσιαστικά τόσο την εμπειρία του πελάτη όσο και την παραγωγικότητα των δικτύων. Η πρόκληση για τα παραδοσιακά κανάλια είναι να αξιοποιήσουν αυτές τις δυνατότητες, διατηρώντας παράλληλα το στοιχείο της εμπιστοσύνης και της εξατομικευμένης εξυπηρέτησης.
Ακριβώς για αυτό επιλέξαμε το μέλλον της ασφαλιστικής διαμεσολάβησης ως μία από τις βασικές θεματικές της φετινής εκδήλωσης της KPMG. Μέσα από δύο διαφορετικά πάνελ, ένα με επίκεντρο τους μεσίτες και πράκτορες και ένα με επίκεντρο το bancassurance, θέλουμε να συζητήσουμε ακριβώς αυτές τις προκλήσεις: την εμπειρία του πελάτη, την επίδραση της τεχνητής νοημοσύνης, τον ανταγωνισμό μεταξύ των καναλιών και, τελικά, το πώς θα μοιάζει η ασφαλιστική διανομή της επόμενης ημέρας.
Η τεχνολογία και ο ψηφιακός μετασχηματισμός βρίσκονται ψηλά στην ατζέντα των ασφαλιστικών εταιρειών εδώ και χρόνια. Σε ποιο βαθμό έχει περάσει η τεχνητή νοημοσύνη από το στάδιο των πιλοτικών εφαρμογών στην καθημερινή λειτουργία των ασφαλιστικών εταιρειών στην Ελλάδα; Έχουμε πλέον μετρήσιμα αποτελέσματα στην ελληνική αγορά ως προς την αποδοτικότητα, το κόστος λειτουργίας, την εξυπηρέτηση των πελατών ή την ανάπτυξη νέων εργασιών; Πού εντοπίζετε τη μεγαλύτερη πρόοδο και πού εξακολουθούν να υπάρχουν κενά;
Ο ψηφιακός μετασχηματισμός των ασφαλιστικών εταιρειών βρίσκεται σε εξέλιξη και εκτιμώ ότι θα συνεχίσει να απασχολεί τις εταιρείες για αρκετά ακόμη χρόνια. Ένας από τους βασικούς λόγους είναι ότι πολλές εταιρείες εξακολουθούν να λειτουργούν με παραδοσιακά συστήματα διαχείρισης ασφαλιστηρίων και δεδομένων, τα οποία δεν σχεδιάστηκαν για να υποστηρίξουν τις απαιτήσεις της σημερινής ψηφιακής εποχής.
Παρόλα αυτά, τα αποτελέσματα των επενδύσεων στην τεχνολογία αρχίζουν πλέον να γίνονται ορατά. Η σταθεροποίηση ή, σε ορισμένες περιπτώσεις, η βελτίωση του δείκτη εξόδων αποτελεί μία ένδειξη αυξημένης λειτουργικής αποδοτικότητας, χωρίς βέβαια να μπορεί να αποδοθεί αποκλειστικά στην τεχνολογία. Παράλληλα, η αυτοματοποίηση και πλέον η αξιοποίηση της τεχνητής νοημοσύνης σε επιμέρους λειτουργίες δημιουργούν απτά οφέλη σε τομείς όπως η διαχείριση ζημιών, το underwriting, η εξυπηρέτηση των πελατών και οι εσωτερικές λειτουργίες.
Θεωρώ όμως ότι το μεγάλο στοίχημα της επόμενης περιόδου είναι η μετάβαση από τις επιμέρους ψηφιακές λύσεις στον συνολικό μετασχηματισμό μιας διδικασίας ως και του επιχειρηματικού μοντέλου. Αυτό προϋποθέτει σύγχρονες υποδομές, ποιοτικά και προσβάσιμα δεδομένα, επαρκές governance και, ασφαλώς, σημαντική επενδυτική δυνατότητα. Η διεθνής εμπειρία δείχνει ότι ειδικά η ποιότητα και η ενοποίηση των δεδομένων παραμένουν κρίσιμες προϋποθέσεις για την αξιοποίηση του AI σε κλίμακα.
Κατά συνέπεια, η δυνατότητα των ασφαλιστικών εταιρειών να δεσμεύσουν κεφάλαια και ανθρώπινους πόρους σε σημαντικές και διαρκείς επενδύσεις τεχνολογίας θα αποτελέσει, κατά την άποψή μου, έναν από τους παράγοντες που θα καθορίσουν τις ανταγωνιστικές ισορροπίες της επόμενης δεκαετίας. Και εδώ το μέγεθος αποκτά σημασία: οι απαιτούμενες επενδύσεις μπορούν να ενισχύσουν την ανάγκη για μεγαλύτερα σχήματα, στρατηγικές συνεργασίες και κοινές τεχνολογικές υποδομές.
Το 16ο Insurance Forum έχει ως κεντρικό μήνυμα «Make journeys and channels intelligent. Make the Difference». Ποια αλλαγή θεωρείτε ότι θα κάνει τη μεγαλύτερη διαφορά στην ελληνική ασφαλιστική αγορά τα επόμενα χρόνια; Και ποιο είναι το βασικό συμπέρασμα που προσδοκάτε να αναδείξει η φετινή Έκθεση για την επόμενη ημέρα του κλάδου;
Η φετινή μας εκδήλωση αντλεί έμπνευση από τη διεθνή καμπάνια της KPMG,“Make the Difference”, και εστιάζει σε μία από τις σημαντικότερες προκλήσεις για τον ασφαλιστικό κλάδο: πώς μπορούμε να κάνουμε τα δίκτυα διανομής και συνολικά το customer journey περισσότερο έξυπνα, απλά και αποτελεσματικά.
Οι προσδοκίες των πελατών αλλάζουν με μεγάλη ταχύτητα. Οι καταναλωτές απαιτούν πλέον απλότητα, ταχύτητα και εξατομίκευση, αλλά ταυτόχρονα θέλουν να μπορούν να κινούνται απρόσκοπτα μεταξύ ψηφιακών και φυσικών καναλιών. Η διεθνής εμπειρία δείχνει ότι περισσότεροι από 8 στους 10 καταναλωτές αναμένουν αυτή την ομαλή μετάβαση μεταξύ των διαφορετικών καναλιών επικοινωνίας με μια ασφαλιστική εταιρεία.
Εκτιμώ λοιπόν ότι τη μεγαλύτερη διαφορά τα επόμενα χρόνια θα την κάνει η δυνατότητα των ασφαλιστικών εταιρειών και των δικτύων διανομής τους να αξιοποιήσουν την τεχνολογία, τα δεδομένα και την τεχνητή νοημοσύνη, όχι απλώς για να ψηφιοποιήσουν τις υφιστάμενες διαδικασίες, αλλά για να επανασχεδιάσουν ουσιαστικά την εμπειρία του πελάτη. Η AI ήδη δημιουργεί σημαντικές δυνατότητες σε όλη την ασφαλιστική αλυσίδα αξίας, από την τιμολόγηση, την ανάληψη και την διαχείριση των αποζημιώσεων.
Και εδώ, κατά τη γνώμη μου, βρίσκεται και το βασικό μήνυμα για την επόμενη ημέρα της αγοράς: οι εταιρείες που θα κατανοήσουν καλύτερα τη νέα δυναμική, θα επενδύσουν στις κατάλληλες τεχνολογίες και παράλληλα θα διατηρήσουν την εμπιστοσύνη και την ανθρώπινη διάσταση στη σχέση με τον ασφαλισμένο, θα είναι εκείνες που θα αποκτήσουν το ισχυρότερο ανταγωνιστικό πλεονέκτημα.
Η KPMG στην Ελλάδα παρουσιάζει – για 16η συνεχή χρονιά – την Ετήσια Έκθεση για την Ιδιωτική Ασφαλιστική Αγορά για το 2026. Πρόκειται για ένα πολύτιμο εργαλείο στρατηγικής ανάλυσης της χρηματοοικονομικής θέσης και της απόδοσης των ασφαλιστικών εταιρειών στην Ελλάδα, το οποίο περιλαμβάνει συγκριτικά στοιχεία με την ευρωπαϊκή αγορά και επίκαιρες αναλύσεις για τα σημαντικότερα ζητήματα που διαμορφώνουν το μέλλον του κλάδου. Με κεντρικό μήνυμα “Make journeys and channels intelligent. Make The Difference.”, το 16th Insurance Forum θα πραγματοποιηθεί στις 8 Δεκεμβρίου, στο Grand Hyatt Athens.
Η εκδήλωση απευθύνεται σε:
• Ανώτατα και C-level στελέχη από τον ασφαλιστικό κλάδο
• Οικονομικούς διευθυντές και επικεφαλής χρηματοοικονομικών λειτουργιών
• Στελέχη διαχείρισης κινδύνων
• Εκπροσώπους θεσμικών φορέων και Πολιτείας
Δηλώστε συμμετοχή στο: https://www.eventora.com/el/Events/kpmg-the-future-of-insurance-2026/Order?ttId=176067&ttQuantity=1&r
Το άρθρο Φίλιππος Κάσσος, KPMG: «Η πραγματική πρόκληση είναι η μεγαλύτερη ασφαλιστική διείσδυση» εμφανίστηκε πρώτα στο Insurance World.
Αναδημοσιεύεται με την άδεια του insuranceworld.gr